11 octobre 2026
Formation professionnelle continue en Algérie : obligations, taxe et plan de formation
Obligations de l'employeur, taxe de formation professionnelle et d'apprentissage, dépenses retenues, agrément des établissements et plan de formation : le guide pratique 2026.
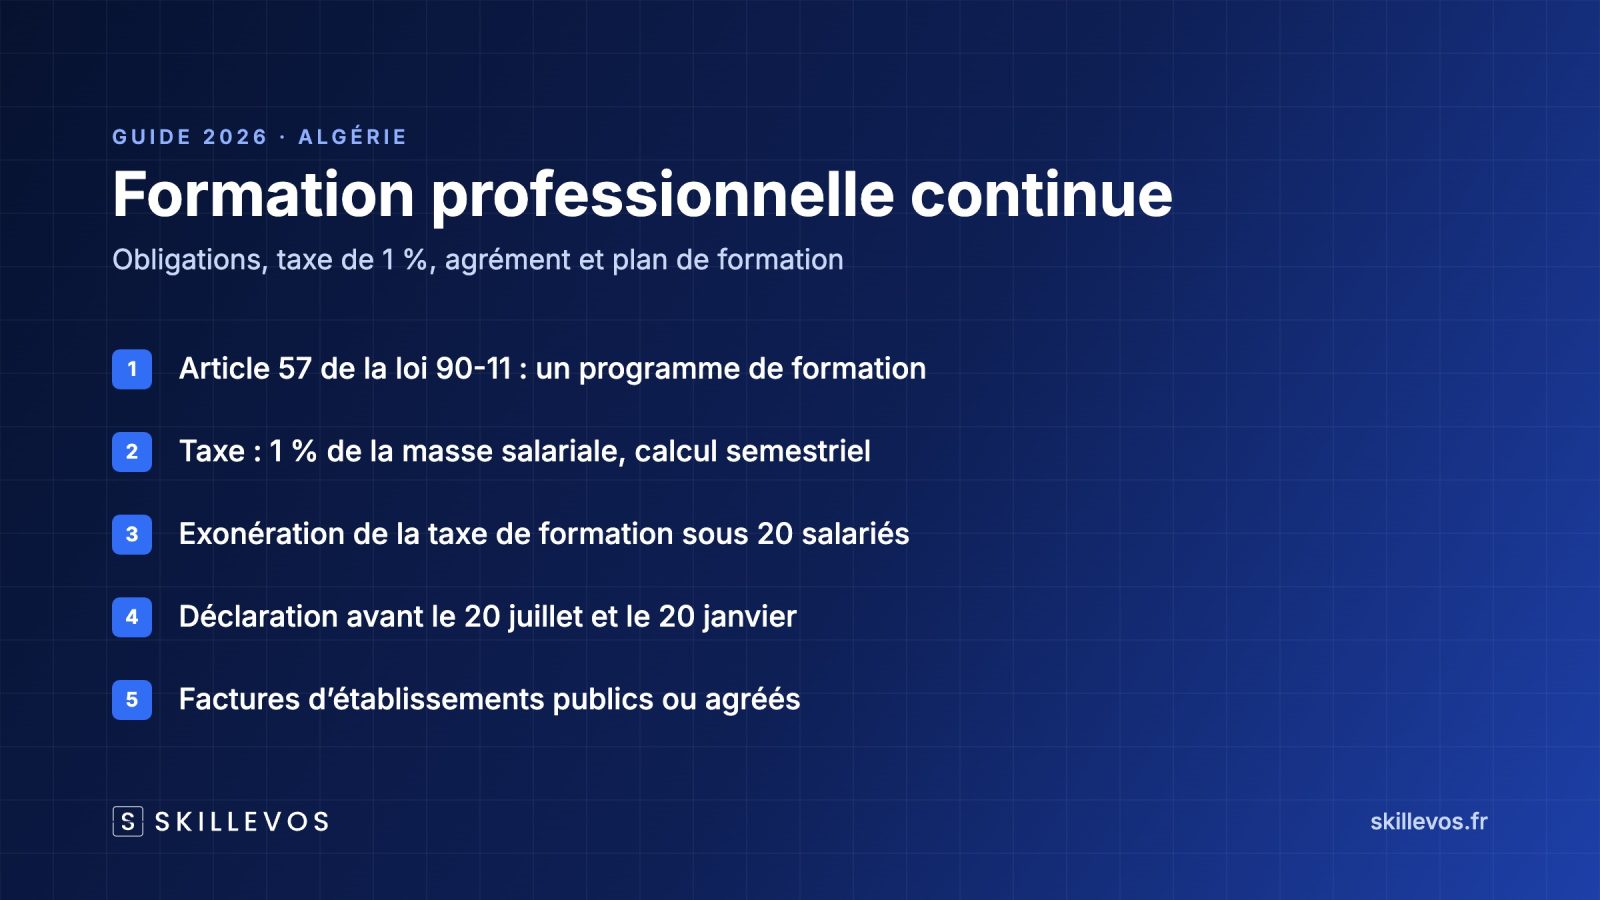
La formation professionnelle continue en Algérie repose sur deux obligations. Le code du travail impose à chaque employeur de réaliser des actions de formation pour ses salariés, selon un programme soumis au comité de participation. Le code des impôts fixe une taxe de formation professionnelle et une taxe d'apprentissage, chacune égale à 1 % de la masse salariale, réduite à hauteur des dépenses réellement engagées. Depuis la loi de finances 2026, ces taxes se calculent et se déclarent par semestre. Ce guide explique les textes, le calcul, les dépenses retenues, l'agrément des établissements et la construction d'un plan de formation.
L'essentiel en 5 points
- L'article 57 de la loi 90-11 oblige chaque employeur à réaliser des actions de formation et de perfectionnement, selon un programme soumis à l'avis du comité de participation.
- Les employeurs, hors institutions et administrations publiques, doivent consacrer 1 % de leur masse salariale brute semestrielle à la formation continue et 1 % à l'apprentissage ou aux stages d'étudiants. À défaut, ils paient la différence sous forme de taxe.
- Les employeurs de moins de 20 salariés sont exonérés de la taxe de formation professionnelle, mais pas de la taxe d'apprentissage.
- La déclaration se dépose au plus tard le 20 du mois qui suit chaque semestre, même si aucune taxe n'est due. Un retard coûte de 10 % à 25 % de majoration, ou une amende de 2 500 à 10 000 DA.
- Selon l'état annexe de la déclaration, seules les factures d'établissements publics ou d'établissements privés agréés sont retenues pour réduire la taxe.
Comment ce guide a été rédigé
Les règles fiscales citées viennent des lois de finances publiées au Journal officiel (2022, 2025 et 2026), relues le 8 novembre 2026. Les règles du travail viennent de la loi 90-11 dans sa version publiée par WIPO Lex, et de la loi d'orientation 08-07. Les règles d'agrément viennent des décrets exécutifs 18-162 et 20-340. Ce guide ne remplace pas l'avis de votre comptable ou de votre recette des impôts.
Où en est votre entreprise avec l'IA ?
Faites le Diagnostic IA entreprise en Algérie : 12 situations, 5 minutes, gratuit, sans inscription ni donnée personnelle. Vous obtenez votre niveau, vos 3 priorités et un rapport PDF à transmettre à votre direction.
Sommaire
Les textes de la formation professionnelle continue en Algérie
| Texte | Ce qu'il fixe | Publication |
|---|---|---|
| Loi n° 90-11 du 21 avril 1990 relative aux relations de travail | Droit à la formation, obligations de l'employeur et du salarié, rôle du comité de participation | Journal officiel n° 17 de 1990 |
| Loi n° 08-07 du 23 février 2008, loi d'orientation sur la formation et l'enseignement professionnels | Définition et objectifs de la formation professionnelle continue | Journal officiel n° 11 du 2 mars 2008 |
| Décret exécutif n° 18-162 du 14 juin 2018 | Création, ouverture et contrôle des établissements privés de formation | Journal officiel n° 36 de 2018 |
| Loi n° 18-10 du 10 juin 2018 | Règles applicables à l'apprentissage | Journal officiel n° 35 de 2018 |
| Décret exécutif n° 20-340 du 22 novembre 2020 | Agrément délivré par le directeur de wilaya | Journal officiel n° 71 de 2020 |
| Loi de finances 2022, article 56 | Création des articles 196 bis à 196 octies du code des impôts directs | Journal officiel n° 100 du 30 décembre 2021 |
| Loi de finances 2025, article 17 | Sanctions en cas de retard ou de défaut de déclaration | Journal officiel n° 84 du 26 décembre 2024 |
| Loi de finances 2026, articles 18 à 21 et 53 | Calcul semestriel, dépenses retenues, déclaration, TVA à 9 % des établissements agréés | Journal officiel n° 88 du 31 décembre 2025 |
Ce que dit la loi d'orientation de 2008
La loi n° 08-07 range la formation continue dans le service public de la formation et de l'enseignement professionnels (article 2). Selon son article 8, la formation professionnelle continue vise le recyclage et le perfectionnement des travailleurs. L'article 9 lui donne deux objectifs : favoriser l'insertion, la réinsertion et la mobilité professionnelles, et adapter les capacités des travailleurs à l'évolution des technologies et des métiers. Elle peut se dérouler sur le lieu de travail et en entreprise.
Elle est organisée dans le système de la formation professionnelle ou au moyen de programmes spécifiques. Elle est sanctionnée, selon le cas, par un diplôme, une attestation de formation ou un certificat de qualification (article 20).
Ce que le code du travail impose à l'employeur
La loi n° 90-11 relative aux relations de travail organise la formation dans l'entreprise. Ses règles s'appliquent à tous les employeurs, quelle que soit leur taille.
| Article | Règle |
|---|---|
| 6 | Le salarié a droit à la formation professionnelle et à la promotion dans le travail |
| 7 | Le salarié doit participer aux actions de formation, de perfectionnement et de recyclage engagées par l'employeur |
| 54 | Le salarié peut s'absenter sans perte de salaire pour suivre des cycles de formation autorisés par l'employeur |
| 57 | Chaque employeur est tenu de réaliser des actions de formation et de perfectionnement, selon un programme soumis à l'avis du comité de participation |
| 58 | Tout salarié est tenu de suivre les cours et actions de formation organisés par l'employeur |
| 59 | L'employeur peut demander aux salariés qualifiés de contribuer activement aux formations qu'il organise |
| 60 | Avec l'accord de l'employeur, le salarié inscrit à une formation peut obtenir un aménagement de ses horaires ou un congé spécial, avec réservation de son poste |
| 94 | Le comité de participation donne son avis sur les plans de formation, de recyclage, de perfectionnement et d'apprentissage avant leur mise en œuvre |
En pratique, l'employeur doit donc disposer d'un programme de formation écrit et le présenter pour avis au comité de participation, là où il existe. C'est le point de départ du plan de formation.
La taxe de formation professionnelle et la taxe d'apprentissage
Qui est concerné
Selon l'article 196 bis du code des impôts directs, dans sa rédaction issue de la loi de finances 2026, sont soumis aux deux taxes les employeurs établis ou domiciliés en Algérie, à l'exception des institutions et administrations publiques, lorsqu'ils ne consacrent pas :
- 1 % de leur masse salariale brute semestrielle aux actions de formation professionnelle continue de leur personnel ;
- 1 % de cette masse salariale aux actions d'apprentissage et/ou aux stages d'étudiants en milieu professionnel.
L'article 196 ter, issu de la loi de finances 2022, exonère de la taxe de formation professionnelle les employeurs de moins de 20 salariés. Cette exonération ne vise que la taxe de formation professionnelle, pas la taxe d'apprentissage.
L'assiette : la masse salariale semestrielle
Depuis la loi de finances 2026, l'assiette de chaque taxe est la masse salariale brute du semestre : les rémunérations brutes versées aux salariés pendant le semestre, avant déduction des cotisations sociales et de retraite et de l'IRG sur les salaires (article 196 quater). Avant 2026, le calcul était annuel.
Le calcul du taux
L'article 196 quinquies fixe le taux de chaque taxe par différence : 1 %, moins le ratio entre les dépenses réellement engagées pendant le semestre et la masse salariale brute du semestre. Une entreprise qui dépense 1 % ou plus ne doit donc rien sur la taxe concernée.
| Situation sur le semestre | Ratio des dépenses | Taux de la taxe |
|---|---|---|
| Aucune dépense de formation | 0 % | 1 % |
| Dépenses égales à 0,4 % de la masse salariale | 0,4 % | 0,6 % |
| Dépenses égales à 1 % ou plus | 1 % ou plus | 0 % |
Le texte ne prévoit pas de report d'un excédent de dépenses sur un autre semestre. Il prévoit en revanche un passage dans un sens : lorsque le seuil de 1 % consacré à l'apprentissage n'est pas atteint pour des motifs dûment justifiés, la différence peut être affectée à la formation professionnelle.
Un exemple chiffré
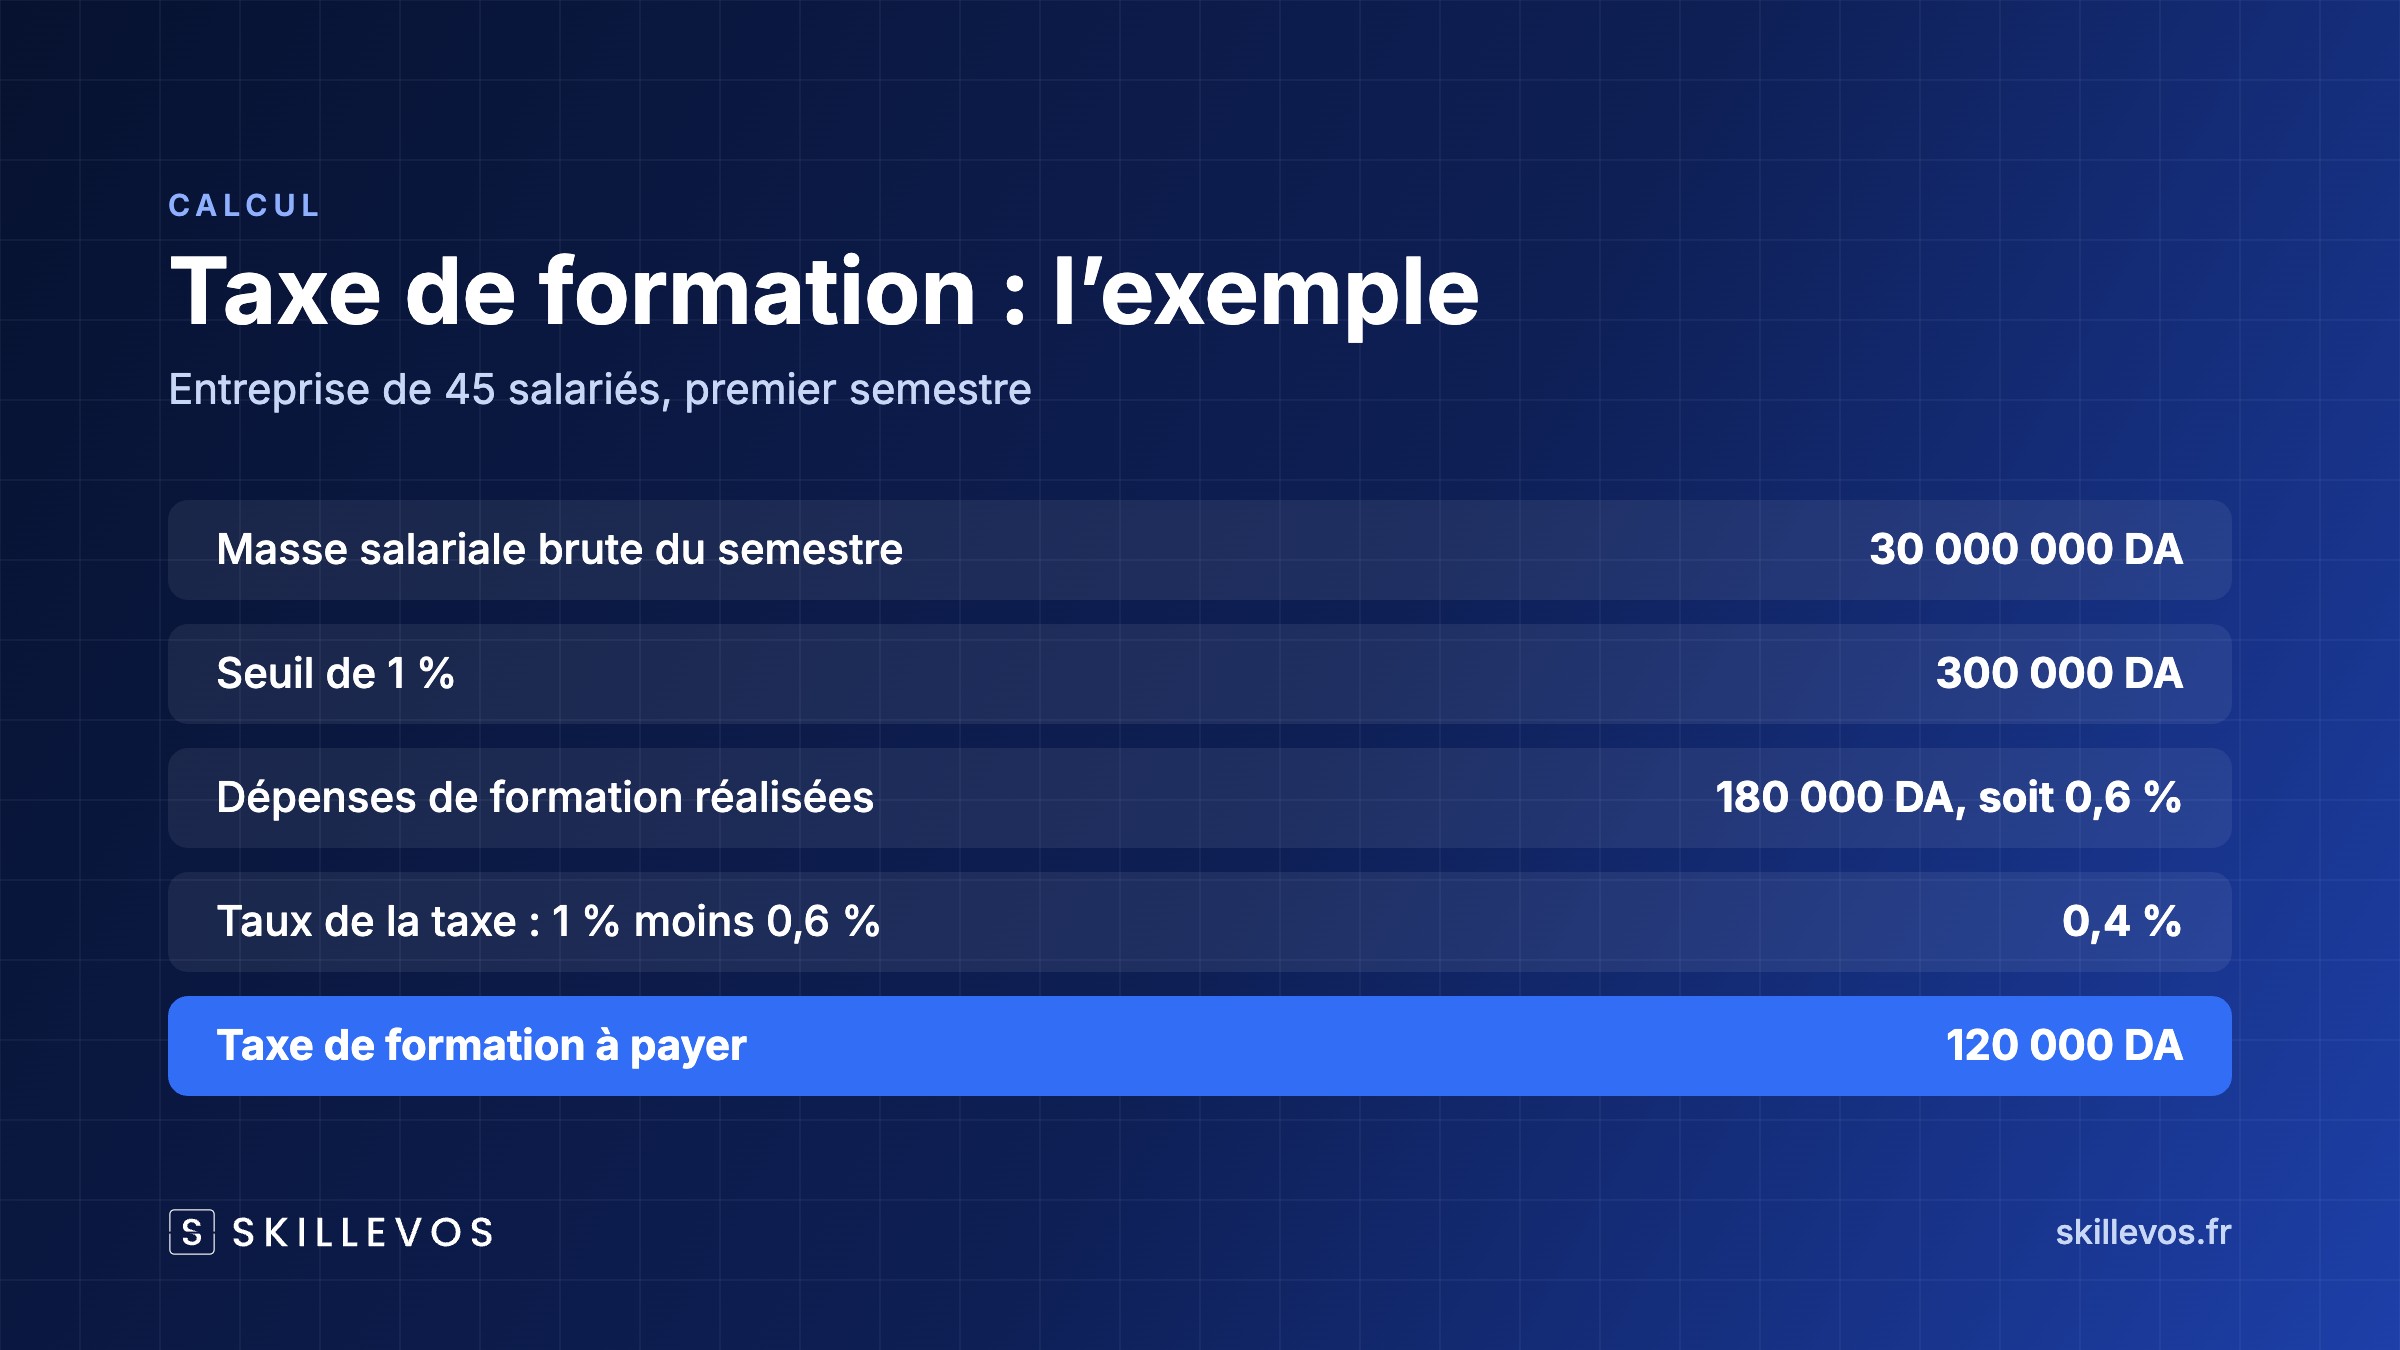
Une entreprise de 45 salariés verse 30 000 000 DA de salaires bruts au premier semestre. Le seuil de 1 % représente 300 000 DA pour chaque taxe.
- Formation continue : elle a dépensé 180 000 DA, soit 0,6 % de la masse salariale. Le taux de la taxe est de 0,4 %, soit 120 000 DA à payer.
- Apprentissage et stages : elle a dépensé 75 000 DA, soit 0,25 %. Le taux est de 0,75 %, soit 225 000 DA à payer.
Total dû pour le semestre : 345 000 DA. Avec 120 000 DA de formation de plus, elle n'aurait rien payé au titre de la formation continue. Le budget de formation coûte donc, à cette hauteur, ce que l'entreprise paierait de toute façon en taxe.
Quelles dépenses comptent
Selon l'article 196 quinquies, les dépenses de formation professionnelle comprennent les frais de formation, de transport, d'hébergement, de restauration et d'assurance des salariés concernés.
Les dépenses d'apprentissage et de stages comprennent les dépenses engagées pour les apprentis et les stagiaires, les primes et indemnités des maîtres de stage, les présalaires des apprentis, les fournitures, vêtements professionnels et outils, et toutes les dépenses liées directement ou indirectement à l'apprentissage.
La condition décisive : l'agrément. Les dépenses sont détaillées dans un état annexe à la déclaration (annexe II pour la formation continue). Selon cet état, tel que résumé par le cabinet Upgrowth en août 2026, les factures retenues doivent émaner d'établissements publics, de centres relevant d'entreprises publiques ou d'établissements privés agréés par le secteur de la formation professionnelle. Une formation facturée par un prestataire non agréé n'est pas prise en compte. Vérifiez donc l'agrément de chaque organisme avant de signer.
Déclarer et payer
L'article 196 sexies impose une déclaration spéciale pour chaque semestre clos. Elle tient lieu de bordereau de versement et se télécharge sur le site de la Direction générale des impôts. Elle se dépose à la recette des impôts du siège social ou de l'établissement principal pour une société, ou du lieu d'activité pour une personne physique.
| Semestre | Période | Date limite de déclaration et de paiement |
|---|---|---|
| Premier semestre | 1er janvier au 30 juin | 20 juillet |
| Second semestre | 1er juillet au 31 décembre | 20 janvier de l'année suivante |
La déclaration est obligatoire même lorsqu'aucune taxe n'est due. Selon Upgrowth, certains imprimés diffusés par l'administration mentionnaient encore, en août 2026, l'ancienne échéance annuelle : en cas de doute, faites confirmer la date par votre recette.
Les sanctions
| Situation | Sanction (article 196 septies) |
|---|---|
| Déclaration déposée avec un retard d'un mois au plus | Majoration de 10 % |
| Retard de plus d'un mois, sans dépasser deux mois | Majoration de 20 % |
| Retard de plus de deux mois | Majoration de 25 % |
| Défaut de déclaration | Imposition d'office des deux taxes, majorée de 25 % |
| Déclaration en retard sans taxe due, retard d'un mois au plus | Amende de 2 500 DA |
| Même cas, retard entre un et deux mois | Amende de 5 000 DA |
| Même cas, retard de plus de deux mois | Amende de 10 000 DA |
| Insuffisance de déclaration ou manœuvres frauduleuses | Article 193 du code des impôts directs |
D'où vient ce régime
Selon Upgrowth, ces taxes existent depuis la loi de finances pour 1998. La loi de finances 2022 les a regroupées dans le code des impôts directs (articles 196 bis à 196 octies), avec des modalités fixées par arrêté conjoint des ministres des Finances et de la Formation professionnelle. La loi de finances 2025 a revu les sanctions, et la loi de finances 2026 est passée au calcul semestriel et a ajouté les stages d'étudiants. Une page qui décrit une échéance annuelle unique décrit un régime dépassé.
Les établissements de formation agréés
Qui délivre l'agrément
Un établissement privé de formation ou d'enseignement professionnels ne peut être créé qu'avec un agrément. Depuis le décret exécutif n° 20-340 du 22 novembre 2020, il est accordé par arrêté du directeur de la formation et de l'enseignement professionnels de la wilaya d'implantation, sur proposition d'une commission de wilaya. Celle-ci étudie la demande dans un délai de trois mois au plus à compter du récépissé de dépôt. Sans réponse dans ce délai, le demandeur peut saisir le ministre (article 14 du décret exécutif n° 18-162).
Les conditions principales
| Exigence | Règle (décret exécutif n° 18-162) |
|---|---|
| Fondateur personne physique | 25 ans au moins, nationalité algérienne, droits civiques, absence de certaines condamnations (article 9) |
| Directeur | Nationalité algérienne, diplôme supérieur et cinq ans d'expérience dans la formation, l'enseignement ou l'éducation, ou cinq ans comme directeur d'un établissement public (article 17) |
| Direction | Effective et permanente |
| Coopération avec un établissement étranger | Autorisation préalable du ministre de la Formation et de l'Enseignement professionnels, qui soumet le projet au ministre des Affaires étrangères (article 24) |
Un avantage fiscal pour le client
Depuis la loi de finances 2026, les prestations de formation professionnelle réalisées par les entreprises agréées par l'État relèvent du taux réduit de TVA de 9 % (article 23 du code des taxes sur le chiffre d'affaires, point 19). Sans agrément, le taux normal s'applique. Pour une entreprise cliente, choisir un établissement agréé réduit donc à la fois la taxe de formation et la TVA facturée.
Vérifier un agrément
Demandez à l'organisme l'arrêté d'agrément, sa date et la wilaya qui l'a délivré, et vérifiez que la formation achetée correspond aux spécialités autorisées. En cas de doute, la direction de la formation et de l'enseignement professionnels de la wilaya peut confirmer l'agrément.
Construire son plan de formation en 7 étapes
1. Recenser les besoins. Partez des objectifs de l'entreprise, des entretiens avec les managers et des évolutions des métiers : nouvelles réglementations, outils numériques, intelligence artificielle, qualité, sécurité.
2. Fixer les priorités. Classez les besoins selon leur impact et leur urgence. Une formation qui réduit un risque légal ou qui accompagne un nouvel outil passe en premier.
3. Caler le budget sur le semestre. Le seuil de 1 % de la masse salariale semestrielle donne un budget de référence. Répartissez les actions sur les deux semestres pour ne pas laisser un semestre sans dépense.
4. Choisir des organismes agréés. Vérifiez l'agrément avant de commander, et demandez des factures conformes, toutes taxes comprises.
5. Présenter le programme au comité de participation. C'est une obligation de l'article 57 de la loi 90-11, et une bonne occasion d'expliquer les choix aux représentants des salariés.
6. Organiser les départs en formation. Prévoyez les remplacements, les aménagements d'horaires éventuels (article 60) et les frais de transport, d'hébergement et de restauration, qui comptent dans les dépenses.
7. Évaluer et archiver. Recueillez l'avis des participants, mesurez l'effet sur le travail et classez les factures et attestations par semestre : elles serviront pour l'état annexe de la déclaration.
| Mois | Action |
|---|---|
| Novembre et décembre | Recensement des besoins, projet de plan pour l'année suivante |
| Janvier | Avis du comité de participation, commandes du premier semestre ; déclaration du second semestre de l'année précédente avant le 20 |
| Février à juin | Réalisation des actions du premier semestre |
| Juillet | Déclaration du premier semestre avant le 20, bilan à mi-année |
| Juillet à décembre | Réalisation des actions du second semestre |
Atteindre le second 1 % : apprentissage et stages d'étudiants
Beaucoup d'entreprises se concentrent sur la formation continue et oublient la taxe d'apprentissage, qui pèse autant. Depuis la loi de finances 2026, deux leviers permettent d'atteindre le seuil de 1 % : l'apprentissage, régi par la loi n° 18-10 du 10 juin 2018, et l'accueil de stagiaires étudiants en milieu professionnel.
Les dépenses retenues sont larges : présalaires des apprentis, primes des maîtres de stage, fournitures, vêtements professionnels et outils, et toutes les dépenses liées directement ou indirectement à l'apprentissage (article 196 quinquies). Pour un apprenti, l'attestation d'effort délivrée par la direction de wilaya de la formation professionnelle accompagne l'état annexe, selon Upgrowth.
Deux conseils pratiques :
- planifiez l'accueil d'apprentis ou de stagiaires sur les deux semestres, puisque le calcul est semestriel ;
- si l'effort d'apprentissage ne peut pas être atteint pour des raisons justifiées, documentez-les : la différence peut alors être affectée à la formation continue.
Former en interne : ce qu'il faut savoir
La loi d'orientation de 2008 prévoit que la formation continue peut se dérouler sur le lieu de travail et en entreprise (article 9). L'article 59 de la loi 90-11 permet à l'employeur de demander aux salariés qualifiés de contribuer aux formations qu'il organise.
Former en interne a des avantages : contenus adaptés, coût réduit, transmission des savoir-faire. Mais la question de sa prise en compte dans la taxe est délicate, puisque l'état annexe retient des factures d'établissements publics ou agréés. Avant de compter une formation interne dans vos dépenses, faites confirmer le traitement par votre recette des impôts ou votre conseil.
Une solution courante combine les deux : un organisme agréé conçoit et anime la formation, et des salariés référents prennent ensuite le relais en interne.
Les questions à poser à votre recette des impôts
- Quelle est la date limite exacte de dépôt pour le semestre en cours ?
- Quels justificatifs faut-il joindre à l'état annexe des dépenses ?
- Une formation interne, sans facture, peut-elle être retenue, et sous quelles conditions ?
- Les frais de déplacement d'un formateur venu de l'étranger, pour un établissement agréé, sont-ils retenus ?
- Comment régulariser une erreur sur une déclaration déjà déposée ?
Intégrer l'IA dans le plan de formation
L'intelligence artificielle générative est un besoin de formation récent. Selon Microsoft, 13,2 % des Algériens de 15 à 64 ans l'utilisaient au premier trimestre 2026, et Maghreb Émergent constate que ces usages entrent dans les entreprises sans cadre. Une formation courte à l'usage sûr de l'IA répond à un double besoin : gagner du temps sur les tâches écrites et protéger les données, comme l'exigent les lois 18-07 et 25-11.
Trois niveaux suffisent dans la plupart des entreprises :
- une journée pour tous les utilisateurs : usages, règles, données à ne jamais saisir ;
- deux jours pour des référents par service ;
- une session pour la direction et le délégué à la protection des données.
Le détail des usages par métier et une charte d'usage figurent dans notre guide de l'IA en entreprise en Algérie. Le contexte national, dont l'objectif de 50 000 spécialistes en IA d'ici 2030, est présenté dans notre recueil sur l'intelligence artificielle en Algérie.
Le cas des filiales de groupes étrangers
Une filiale algérienne dont le groupe achète une formation en France ou ailleurs règle souvent la question par le budget du groupe. Cette dépense, facturée par un organisme qui n'est pas agréé en Algérie, ne réduit pas la taxe de la filiale. Pour que la formation compte dans la taxe, elle doit être facturée par un établissement agréé.
Les erreurs fréquentes
Oublier la déclaration quand rien n'est dû. Une entreprise qui a dépensé plus de 1 % doit quand même déclarer, sinon elle s'expose à une amende de 2 500 à 10 000 DA.
Raisonner à l'année. Depuis 2026, chaque semestre est calculé séparément. Une grosse formation en décembre ne compense pas un premier semestre sans dépense.
Acheter auprès d'un organisme non agréé. La formation peut être excellente, mais elle ne réduit pas la taxe et supporte une TVA plus élevée.
Confondre les deux taxes. L'exonération des moins de 20 salariés ne vaut que pour la taxe de formation professionnelle. La taxe d'apprentissage reste due si l'effort de 1 % n'est pas atteint.
Négliger les frais annexes. Le transport, l'hébergement, la restauration et l'assurance des salariés en formation comptent dans les dépenses. Gardez les justificatifs.
Sauter l'avis du comité de participation. L'article 57 de la loi 90-11 l'exige. C'est aussi un moyen simple de faire adhérer les équipes au plan.
Check-list : la formation professionnelle continue en Algérie
- Calculer la masse salariale brute de chaque semestre.
- Fixer un budget de formation continue d'au moins 1 % de cette masse salariale.
- Fixer un budget d'apprentissage ou de stages d'étudiants d'au moins 1 %.
- Rédiger le programme de formation et le soumettre au comité de participation.
- Vérifier l'agrément de chaque organisme avant de commander.
- Conserver factures, attestations et justificatifs de frais par semestre.
- Remplir l'état annexe des dépenses de formation et d'apprentissage.
- Déposer la déclaration avant le 20 juillet et le 20 janvier, même sans taxe due.
- Payer la taxe éventuelle à la recette des impôts compétente.
- Évaluer les formations et préparer le plan du semestre suivant.
Glossaire
Comité de participation : instance de représentation des salariés prévue par la loi 90-11, consultée notamment sur les plans de formation (article 94).
Établissement privé agréé : établissement de formation ou d'enseignement professionnels créé avec un agrément du directeur de wilaya de la formation et de l'enseignement professionnels.
Formation professionnelle continue : formation qui vise le recyclage et le perfectionnement des travailleurs (article 8 de la loi 08-07).
Masse salariale brute semestrielle : total des rémunérations brutes versées pendant le semestre, avant cotisations sociales et de retraite et IRG sur les salaires.
Taxe d'apprentissage : taxe due par l'employeur qui consacre moins de 1 % de sa masse salariale semestrielle à l'apprentissage et aux stages d'étudiants.
Taxe de formation professionnelle : taxe due par l'employeur qui consacre moins de 1 % de sa masse salariale semestrielle à la formation continue de son personnel.
Questions fréquentes
Quel est le taux de la taxe de formation professionnelle en Algérie ?
Le taux de référence est de 1 % de la masse salariale brute semestrielle. Il est réduit du ratio des dépenses de formation réellement engagées pendant le semestre. Une entreprise qui dépense 1 % ou plus ne paie rien.
Qui doit payer la taxe de formation professionnelle continue ?
Les employeurs établis ou domiciliés en Algérie, hors institutions et administrations publiques, qui consacrent moins de 1 % de leur masse salariale semestrielle à la formation de leur personnel. Les employeurs de moins de 20 salariés en sont exonérés.
Les entreprises de moins de 20 salariés paient-elles la taxe d'apprentissage ?
Oui, si elles n'atteignent pas l'effort de 1 % en apprentissage ou en stages d'étudiants. L'exonération de l'article 196 ter ne vise que la taxe de formation professionnelle.
Quand faut-il déclarer la taxe de formation professionnelle ?
Au plus tard le 20 du mois qui suit chaque semestre : le 20 juillet pour le premier semestre et le 20 janvier pour le second. La déclaration est obligatoire même si aucune taxe n'est due.
Quelles dépenses réduisent la taxe de formation professionnelle ?
Les frais de formation, de transport, d'hébergement, de restauration et d'assurance des salariés formés. Selon l'état annexe de la déclaration, les factures doivent émaner d'établissements publics ou d'établissements privés agréés.
Une formation achetée à un organisme étranger réduit-elle la taxe ?
Non, si l'organisme n'est pas agréé en Algérie. Seules les factures d'établissements publics ou d'établissements privés agréés sont retenues. Une coopération entre un établissement agréé et un établissement étranger demande en outre une autorisation du ministre.
Faut-il un plan de formation en Algérie ?
L'article 57 de la loi 90-11 oblige chaque employeur à réaliser des actions de formation selon un programme soumis à l'avis du comité de participation. Ce programme constitue, en pratique, le plan de formation.
Comment obtenir l'agrément d'un établissement privé de formation ?
La demande est déposée à la direction de la formation et de l'enseignement professionnels de la wilaya. Une commission de wilaya l'étudie en trois mois au plus, et l'agrément est accordé par arrêté du directeur de wilaya. Le fondateur personne physique doit être algérien et âgé d'au moins 25 ans.
Quel taux de TVA s'applique à une formation professionnelle ?
Le taux réduit de 9 % s'applique aux prestations de formation professionnelle réalisées par les entreprises agréées par l'État, depuis la loi de finances 2026. Sans agrément, le taux normal s'applique.
Que risque une entreprise qui ne dépose pas sa déclaration ?
Les deux taxes sont imposées d'office avec une majoration de 25 %. Si aucune taxe n'était due, une déclaration tardive entraîne une amende de 2 500 à 10 000 DA selon la durée du retard.
Mettre l'IA au programme de votre plan de formation
Nous vous aidons à définir le volet IA de votre plan : publics, contenus, durée, charte d'usage. Skillevos est un organisme français : ses formations ne sont pas facturées par un établissement agréé en Algérie et n'entrent donc pas, à ce jour, dans les dépenses déductibles de la taxe. Pour les filiales de groupes français, elles peuvent être achetées par le groupe en France. Écrivez-nous à contact@skillevos.fr.
Découvrir la formation en AlgérieÀ propos de l'auteur
Aïssa Khelladi est le fondateur de Skillevos, organisme de formation à l'IA générative certifié Qualiopi et Activateur France Num, basé à Saint-Gratien (Val-d'Oise). Franco-algérien, il porte le développement de Skillevos en Algérie. Ce guide a été rédigé à partir des textes officiels ; il ne constitue pas un conseil fiscal ou juridique.
Guide mis à jour le 8 novembre 2026.
Sources :
- Journal officiel n° 11 du 2 mars 2008, loi n° 08-07
- Journal officiel n° 36 de 2018, décret exécutif n° 18-162
- Journal officiel n° 71 de 2020, décret exécutif n° 20-340
- Journal officiel n° 100 du 30 décembre 2021, loi de finances 2022
- Journal officiel n° 84 du 26 décembre 2024, loi de finances 2025
- Journal officiel n° 88 du 31 décembre 2025, loi de finances 2026
- WIPO Lex, loi n° 90-11 relative aux relations de travail
- Upgrowth, taxe de formation professionnelle et d'apprentissage (août 2026)
- Upgrowth, agrément d'un centre de formation privé (octobre 2026)
- Microsoft, The state of global AI diffusion in 2026 (7 mai 2026)
- Maghreb Émergent, l'IA dans les entreprises algériennes (27 septembre 2026)
Passer à la pratique
Commencez par le diagnostic gratuit : en 10 minutes, vous savez où en est l'entreprise et quelles formations faire financer. Ou parlons-en directement.
À lire aussi
Indicateurs de résultats
Nos résultats - Formations Entreprise
Au 31/08/2026
94,5 %
de satisfaction
questionnaire à chaud en fin de session
92,7 %
de réussite aux évaluations des acquis
quiz de fin de formation
100 %
de taux de retour
aux questionnaires de satisfaction
100 %
de parcours achevés
Modalités de calcul : satisfaction mesurée par questionnaire à chaud en fin de session, moyenne des réponses rapportée au nombre de répondants. Réussite calculée sur l'ensemble des apprenants ayant passé l'évaluation. Chiffres consolidés sur l'ensemble des programmes Entreprise, hors formation certifiante RS6776. Mise à jour : août 2026.