30 octobre 2026
L'IA en cabinet d'expertise comptable : le guide complet en 7 étapes
Saisie, révision, bilans, conseil, veille : ce que l'IA change dans un cabinet d'expertise comptable, les règles de l'Ordre, le secret professionnel, la facture électronique et une méthode de déploiement en 7 étapes.
L'IA en cabinet d'expertise comptable fait déjà gagner du temps sur la saisie, la révision, la rédaction et la veille, à condition de garder un contrôle humain sur chaque production. Le vrai sujet n'est plus de savoir s'il faut l'utiliser, mais comment l'encadrer. Ce guide passe en revue les tâches concernées, les outils, les règles de l'Ordre et une méthode de déploiement en 7 étapes.
L'essentiel en 3 points
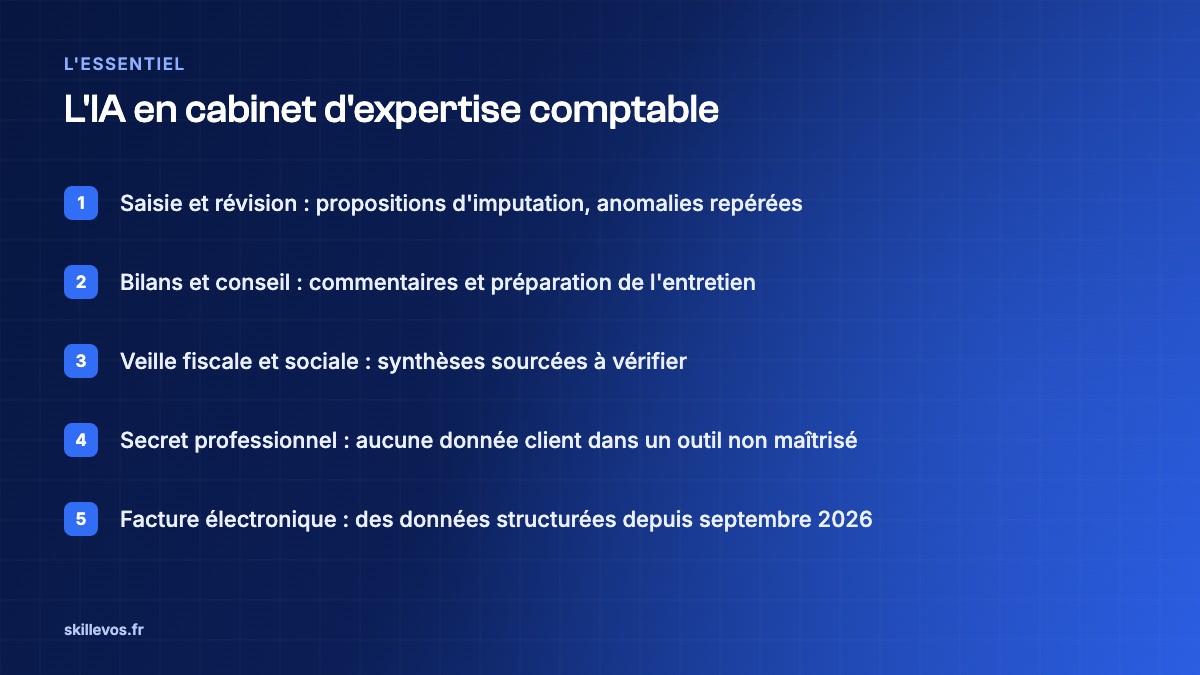
- L'IA aide le cabinet sur la saisie, la révision, la préparation des bilans, la rédaction et la veille, mais l'expert-comptable reste seul responsable de ce qu'il signe.
- Le secret professionnel et le RGPD imposent des règles claires : pas de données clients dans un outil non maîtrisé, une charte d'usage et une vérification systématique.
- Depuis le 1er septembre 2026, la facture électronique fournit des données structurées qui rendent l'IA plus efficace. Former l'équipe est finançable par l'OPCO Atlas, selon les règles de la branche.
Mis à jour le 29 octobre 2026
Sommaire
Cet article traite de l'IA utilisée par le cabinet lui-même, pour sa propre production. Si vous cherchez une vue d'ensemble des usages selon les professions, consultez notre guide de la formation IA par métier.
Où en est l'adoption de l'IA dans les cabinets comptables ?
Les usages progressent vite. Selon le volet expertise comptable du baromètre IA du Groupe SVP, publié par Compta Online le 29 octobre 2026, 80 % des experts-comptables qui utilisent l'IA s'en servent pour rechercher de l'information et 69 % pour rédiger.
Les usages d'analyse montent aussi : 60 % des utilisateurs, contre 28 % en 2024. La génération de documents concerne 43 % d'entre eux, contre 22 % auparavant. Et 82 % des experts-comptables interrogés y voient une opportunité.
Le même baromètre pointe un angle mort. 54 % des cabinets utilisateurs ont des usages individuels non encadrés, et seulement 21 % ont fixé des règles. Autrement dit, beaucoup de collaborateurs utilisent déjà l'IA sans cadre commun.
Au niveau mondial, le rapport Future Ready Accountant 2025 de Wolters Kluwer, mené auprès de plus de 2 700 professionnels, indique que 41 % des cabinets utilisent l'IA en 2025, contre 9 % en 2024. L'IA en cabinet d'expertise comptable n'est donc plus une expérimentation marginale : c'est un chantier d'organisation.
IA en cabinet d'expertise comptable : quelles tâches sont concernées ?
L'IA ne remplace pas une mission. Elle accélère des étapes à l'intérieur de chaque mission. Voici les principaux terrains où l'IA produit des gains visibles.
Saisie, rapprochements et révision
La reconnaissance des pièces, l'affectation aux comptes et les propositions d'imputation sont les usages les plus mûrs. Les outils de pré-comptabilité lisent factures, reçus et relevés, puis proposent des écritures que le collaborateur valide. C'est souvent le premier chantier d'un cabinet.
En révision, certains logiciels signalent les anomalies de la balance ou les écarts inhabituels. Le collaborateur passe moins de temps à chercher et plus de temps à comprendre. Le contrôle des exceptions reste un travail humain.
Bilans, liasses et missions de conseil
L'IA aide à préparer le dossier de clôture : synthèse des variations, premiers commentaires sur les comptes, questions à poser au client. Le livre blanc de l'Ordre de Paris cite aussi la préparation des entretiens bilan, les commentaires financiers automatisés et les prévisions de trésorerie.
La liasse fiscale elle-même reste produite par le logiciel de production. L'IA sert surtout en amont (préparation) et en aval (restitution au client, plan d'action).
Relation client, lettres de mission et notes
Reformuler un courrier, préparer une relance de pièces, rédiger un compte rendu de rendez-vous ou une note de synthèse : ce sont des tâches où l'IA générative excelle. Pour les lettres de mission, elle peut adapter un modèle validé par le cabinet à un nouveau client.
Le modèle de départ doit rester celui du cabinet. L'IA personnalise, l'associé relit et signe.
Veille fiscale et sociale
Résumer une instruction fiscale, comparer deux versions d'un texte, préparer une note d'actualité pour les clients : la veille est un usage naturel. Les outils spécialisés, appuyés sur des bases juridiques éditoriales, citent leurs sources, ce qui facilite la vérification. C'est souvent l'usage le plus simple pour commencer.
Le tableau ci-dessous résume les apports et les points de vigilance de l'IA en cabinet d'expertise comptable, tâche par tâche.
| Tâche du cabinet | Apport de l'IA | Point de vigilance |
|---|---|---|
| Saisie et pré-comptabilité | Lecture des pièces, propositions d'imputation, affectation aux comptes | Valider les règles d'imputation et contrôler les exceptions |
| Rapprochements bancaires et lettrage | Suggestions de lettrage à partir des flux bancaires et documentaires | Surveiller les automatismes sur les comptes sensibles |
| Révision | Repérage d'anomalies dans la balance, analyse des comptes de résultat | Une anomalie non signalée n'est pas une absence d'anomalie |
| Bilans et liasses | Commentaires de variations, préparation de l'entretien bilan | La liasse reste produite et contrôlée dans le logiciel de production |
| Conseil | Notes de conjoncture, prévisions de trésorerie, scénarios | Hypothèses à valider avec le client, aucune décision déléguée à l'outil |
| Relation client | Courriers, relances, comptes rendus de rendez-vous | Pas de mails clients ni de données personnelles dans un outil non maîtrisé |
| Lettres de mission et notes | Adaptation d'un modèle validé, première rédaction | Relecture par l'associé signataire |
| Veille fiscale et sociale | Synthèses de textes, questions-réponses sourcées | Vérifier la source et la date de chaque réponse |
Quels outils choisir pour l'IA en cabinet d'expertise comptable ?
Le marché des outils d'IA en cabinet d'expertise comptable se divise en trois familles. Les exemples ci-dessous sont des outils dont nous avons vérifié l'existence et les fonctions annoncées par leurs éditeurs. Ce n'est ni un classement ni une recommandation.
Les outils de production comptable
- Dext : extraction des données des factures, reçus et relevés, affectation automatique, synchronisation avec les principaux logiciels de production (Cegid, Sage, EBP, MyUnisoft, Pennylane, entre autres).
- Inqom : automatisation de la tenue avec propositions d'imputation, collecte bancaire et lettrage, et une interface agentique présentée par l'éditeur.
- Pennylane : une révision qui s'appuie sur l'IA pour afficher les anomalies de la balance, analyser les comptes de résultat et préparer les rendez-vous clients.
Les outils de recherche juridique et fiscale
GenIA-L, de Lefebvre Dalloz, s'appuie sur les bases juridiques de l'éditeur et s'adresse notamment aux experts-comptables et commissaires aux comptes : synthèses, questions-réponses sourcées, check-lists. L'Ordre propose aussi ExpertCHAT, un chatbot qui répond aux questions de réglementation et d'exercice professionnel à partir du contenu du site privé de l'Ordre.
Les assistants généralistes
ChatGPT, Claude, Gemini, Mistral, Copilot ou Perplexity sont cités par le livre blanc de l'Ordre de Paris. Au quotidien, ils sont utiles pour rédiger, reformuler ou structurer une note. Ils ne doivent pas recevoir de données clients sans garanties contractuelles sur l'hébergement et la réutilisation des données.
Que dit l'Ordre des experts-comptables sur l'IA ?
L'Ordre encourage l'usage, avec un cadre. Sa notice « Comment utiliser ChatGPT ? », destinée aux experts-comptables et à leurs collaborateurs, présente des cas d'usage, des techniques de rédaction de requêtes et une charte d'utilisation de l'IA générative en cabinet.
Pour l'IA en cabinet d'expertise comptable, les consignes de l'Ordre sont nettes. Ne pas charger de données personnelles, sensibles ou confidentielles (la notice cite les mails clients, le FEC ou la DSN).
Vérifier et valider les réponses avant tout partage, car l'IA peut se tromper ou inventer. Ne pas confier la décision à l'outil.
Le Conseil national a aussi publié le guide « Parlons Data et IA », sous forme de 18 infographies. De son côté, l'Ordre de Paris Île-de-France a consacré un livre blanc à l'IA et à la data dans les cabinets. Il recommande de privilégier les solutions conçues pour la profession, d'anonymiser, de tester sur des données fictives et de « ne jamais considérer l'IA comme une source de vérité absolue ».
Comment respecter le secret professionnel et le RGPD ?
Le secret professionnel est la première limite de l'IA en cabinet d'expertise comptable. Il repose sur l'article 21 de l'ordonnance du 19 septembre 1945 et sur l'article 147 du décret du 30 mars 2012.
Sa violation relève de l'article 226-13 du Code pénal : un an d'emprisonnement et 15 000 € d'amende. Copier un dossier client dans un outil grand public, c'est potentiellement le communiquer à un tiers.
Le RGPD s'ajoute au secret. La CNIL, dans ses précisions sur le déploiement d'une IA générative, conseille de partir d'un besoin précis, de lister les usages autorisés et interdits, de vérifier si le prestataire peut réutiliser les données et de former les utilisateurs.
En pratique, trois règles évitent la plupart des incidents :
- des outils sous contrat professionnel, hébergés en Europe, sans réutilisation des données ;
- une anonymisation systématique quand l'outil n'offre pas ces garanties ;
- une charte IA adaptée au cabinet, connue de tous.
Pour le détail des précautions, lisez notre article sur les données confidentielles dans un document soumis à l'IA.
Facture électronique depuis le 1er septembre 2026 : quel rôle pour le cabinet ?
Depuis le 1er septembre 2026, toutes les entreprises concernées doivent pouvoir recevoir des factures électroniques. Les grandes entreprises et les ETI doivent aussi les émettre et transmettre leurs données d'e-reporting. Les PME, TPE et micro-entreprises émettront à partir du 1er septembre 2027, selon le guide pratique de la DGFiP.
Ce guide cite l'expert-comptable comme l'un des interlocuteurs possibles pour recevoir les factures, corriger les difficultés ou produire les données manquantes. Il rappelle aussi que le recours à un prestataire ne dispense pas l'entreprise de piloter sa mise en conformité. Le cabinet accompagne, le client reste responsable.
Pour l'IA, c'est un tournant. Un PDF simple n'est pas une facture électronique : les flux arrivent désormais sous forme de données structurées.
La saisie devient un travail de contrôle et d'analyse, terrain idéal pour un outil d'IA bien paramétré. Notre dossier facture électronique 2026 et IA détaille ce calendrier.
L'Ordre de Paris souligne un risque : banques, éditeurs et plateformes agréées pourraient capter les données des clients et proposer des services concurrents. Garder la main sur la donnée devient un enjeu stratégique. L'automatisation côté client relève d'un autre sujet, traité dans notre article sur l'IA pour traiter les factures en PME.
Comment déployer l'IA dans un cabinet d'expertise comptable ?
Pour déployer l'IA en cabinet d'expertise comptable, la méthode ci-dessous reprend les recommandations de l'Ordre et de la CNIL. Elle convient aux petites structures comme aux cabinets plus importants.
- Faire l'inventaire des usages réels. Demandez à chacun quels outils il utilise déjà, pour quoi faire, avec quelles données. Vous partirez de la réalité, pas d'un plan théorique.
- Choisir deux ou trois cas d'usage prioritaires. Ciblez des tâches répétitives et mesurables : relances de pièces, commentaires de bilan, notes de veille.
- Constituer un groupe pilote. Le livre blanc de l'Ordre de Paris suggère 3 à 5 personnes, mêlant associés et collaborateurs.
- Sélectionner les outils et vérifier les contrats. Hébergement, réutilisation des données, sous-traitance : chaque point se vérifie avant le premier dossier réel.
- Rédiger la charte IA du cabinet. Usages autorisés, données interdites, niveau de relecture exigé, responsable référent.
- Tester sur des données fictives, puis sur de vrais dossiers. Mesurez le temps gagné et le taux de corrections avant de généraliser.
- Former toute l'équipe et réviser la charte. L'Ordre de Paris propose de viser 100 % des équipes formées et une charte revue chaque trimestre.
Cette progression évite l'écueil le plus fréquent : un outil acheté pour tout le cabinet, utilisé par deux personnes. Un déploiement réussi commence petit et s'étend avec des preuves.
Comment former l'équipe à l'IA en cabinet d'expertise comptable et la financer ?
Depuis le 2 février 2025, l'article 4 de l'AI Act demande aux entreprises qui utilisent des systèmes d'IA de prendre des mesures pour favoriser la maîtrise de l'IA de leur personnel. Une formation documentée est un bon moyen de le montrer. Pour un cabinet, c'est aussi le moyen le plus direct de transformer des usages individuels en pratique commune.
Les cabinets d'experts-comptables et de commissaires aux comptes (IDCC 787) relèvent de l'OPCO Atlas. Une formation IA en intra est finançable par l'OPCO, selon les règles de la branche. Notre article sur la formation IA financée par l'OPCO Atlas explique les démarches.
Une bonne formation à l'IA en cabinet d'expertise comptable travaille sur vos propres cas : relances, notes de synthèse, commentaires de bilan, veille. Elle couvre aussi les réflexes de confidentialité et la relecture. Chez Skillevos, les formations d'une journée coûtent 2 300 € HT, jusqu'à 10 participants par groupe, dans vos locaux ou en visio.
Questions fréquentes
L'IA en cabinet d'expertise comptable peut-elle remplacer un collaborateur ?
Non. L'outil accélère des étapes (lecture des pièces, rédaction, synthèse), mais la validation, le jugement professionnel et la relation client restent humains. La charte type de l'Ordre précise que l'IA ne doit pas remplacer la prise de décision humaine.
Peut-on utiliser ChatGPT avec des données clients ?
La notice de l'Ordre déconseille de charger des données personnelles, sensibles ou confidentielles, comme les mails clients, le FEC ou la DSN. Sans garanties contractuelles sur l'hébergement et la réutilisation des données, il faut anonymiser ou s'abstenir.
Quel OPCO finance la formation IA d'un cabinet d'expertise comptable ?
Les cabinets d'experts-comptables et de commissaires aux comptes (IDCC 787) relèvent de l'OPCO Atlas. La formation est finançable par l'OPCO, selon les règles de la branche. Un devis et un programme détaillé facilitent la demande de prise en charge.
L'IA est-elle fiable pour la veille fiscale ?
Elle fait gagner du temps, mais elle peut se tromper ou inventer une référence. Préférez des outils qui citent leurs sources et vérifiez toujours le texte d'origine et sa date avant de transmettre une note à un client.
Quel lien entre facture électronique et IA en cabinet ?
Depuis le 1er septembre 2026, les factures reçues arrivent sous forme de données structurées. La saisie se réduit, le contrôle et l'analyse prennent plus de place. L'IA aide alors à repérer les anomalies et à préparer le conseil.
Par où commencer dans un petit cabinet ?
L'IA en cabinet d'expertise comptable se lance par un inventaire des usages existants et par deux cas simples, comme les relances de pièces ou les comptes rendus de rendez-vous. Rédigez une charte courte, puis formez l'équipe sur ces cas réels avant d'élargir.
Pour savoir où en est votre cabinet face à l'IA, faites le diagnostic IA entreprise gratuit (2 minutes en version express, résultat immédiat). Pour former l'équipe sur vos propres dossiers, découvrez la formation facture électronique et IA, finançable par l'OPCO, selon les règles de la branche.
Passer à la pratique
Commencez par le diagnostic gratuit : en 10 minutes, vous savez où en est l'entreprise et quelles formations faire financer. Ou parlons-en directement.
À lire aussi
Indicateurs de résultats
Nos résultats - Formations Entreprise
Au 31/08/2026
94,5 %
de satisfaction
questionnaire à chaud en fin de session
92,7 %
de réussite aux évaluations des acquis
quiz de fin de formation
100 %
de taux de retour
aux questionnaires de satisfaction
100 %
de parcours achevés
Modalités de calcul : satisfaction mesurée par questionnaire à chaud en fin de session, moyenne des réponses rapportée au nombre de répondants. Réussite calculée sur l'ensemble des apprenants ayant passé l'évaluation. Chiffres consolidés sur l'ensemble des programmes Entreprise, hors formation certifiante RS6776. Mise à jour : août 2026.